Berapa sebenarnya batas usia minimal untuk bisa mengajukan pinjaman KUR BRI di tahun 2026? Pertanyaan ini terus bermunculan, terutama dari kalangan pelaku UMKM muda yang ingin mengembangkan usaha lewat program Kredit Usaha Rakyat.
Jawabannya, pemerintah menetapkan usia minimal 21 tahun atau sudah menikah sebagai syarat utama pengajuan KUR BRI. Jadi, bagi yang belum genap 21 tahun tapi sudah menikah secara sah, pintu pembiayaan ini tetap terbuka.
Seluruh informasi dalam artikel ini disusun berdasarkan regulasi resmi Kementerian UMKM dan ketentuan Bank BRI yang berlaku di tahun 2026. Simak penjelasan lengkap dari desapadalarang.com berikut ini, mulai dari syarat usia, dokumen yang dibutuhkan, hingga langkah pendaftaran secara online.
Aturan Terbaru KUR BRI 2026 yang Wajib Diketahui
Tahun 2026 membawa perubahan besar bagi program Kredit Usaha Rakyat di Indonesia. Berdasarkan arahan Presiden Prabowo Subianto melalui Komite Pembiayaan UMKM, pemerintah resmi menghapus batasan frekuensi pengajuan KUR yang sebelumnya hanya empat kali untuk sektor produksi dan dua kali untuk sektor perdagangan.
Menteri UMKM Maman Abdurrahman menegaskan kebijakan ini dalam konferensi pers di Kantor Kemenko Perekonomian Jakarta. “Sekarang sudah dibuka, jadi bisa beberapa kali, repetisinya bisa beberapa kali sampai UMKM-nya betul-betul kuat dan siap untuk lepas,” ujar Maman.
Perubahan lain yang tidak kalah penting adalah penetapan suku bunga tunggal sebesar 6 persen per tahun untuk seluruh pengajuan KUR. Aturan sebelumnya menerapkan sistem bunga progresif, mulai dari 6 persen pada pengajuan pertama, naik menjadi 7 persen di pengajuan kedua, hingga 9 persen pada pengajuan keempat.
Pemerintah juga menargetkan penyaluran KUR 2026 sebesar Rp320 triliun, naik signifikan dari target tahun 2025 yang sebesar Rp286,61 triliun. Kebijakan ini dituangkan dalam revisi Permenko Nomor 7 Tahun 2025 tentang Pedoman Pelaksanaan KUR yang mulai berlaku efektif Januari 2026.
Syarat Usia Pengajuan KUR BRI 2026
Salah satu hal yang paling sering ditanyakan calon debitur adalah soal batasan umur. Berikut ketentuan lengkap yang perlu dipahami sebelum mengajukan pinjaman.
1. Ketentuan Minimal 21 Tahun
Berdasarkan ketentuan resmi Bank BRI, usia pemohon KUR BRI minimal adalah 21 tahun. Persyaratan ini berlaku untuk semua jenis KUR BRI, baik KUR Super Mikro, KUR Mikro, maupun KUR Kecil.
Calon debitur juga wajib memiliki KTP elektronik (e-KTP) yang masih berlaku sebagai bukti identitas sekaligus memenuhi persyaratan usia.
2. Pengecualian untuk yang Sudah Menikah
Nah, bagi pelaku usaha yang belum genap 21 tahun, masih ada peluang untuk mengajukan KUR BRI. Syaratnya adalah sudah menikah secara sah dan wajib melampirkan buku nikah atau akta nikah sebagai bukti.
Beberapa unit kerja BRI bahkan menerima pengajuan dari calon debitur usia 17 tahun dengan status sudah menikah. Meski begitu, kebijakan ini bisa berbeda di setiap kantor cabang, berdasarkan ketentuan internal Bank BRI dan dapat berubah sesuai kebijakan terbaru.
3. Batas Usia Maksimal Peminjam
Selain batas minimal, ada juga ketentuan usia maksimal yang perlu diperhatikan. Usia maksimal calon debitur adalah 65 tahun saat kredit lunas.
Artinya, jika mengambil tenor pinjaman 5 tahun, maka usia saat pengajuan maksimal adalah 60 tahun. Ketentuan ini bertujuan memastikan debitur memiliki kapasitas produktif untuk melunasi pinjaman hingga jatuh tempo.
Syarat Umum dan Dokumen Pengajuan KUR BRI
Selain memenuhi ketentuan usia, calon peminjam juga harus memenuhi beberapa kriteria umum berikut:
- Warga Negara Indonesia (WNI) dengan KTP elektronik yang masih berlaku
- Memiliki usaha produktif dan layak yang sudah berjalan aktif minimal 6 bulan
- Tidak sedang menerima kredit produktif dari perbankan lain (kecuali kredit konsumtif seperti KPR, KKB, atau kartu kredit)
- Tidak masuk dalam daftar hitam BI Checking atau SLIK OJK dengan status kolektibilitas lancar
- Memiliki tempat usaha tetap yang dapat diverifikasi
- Omzet usaha sesuai kriteria UMKM
Khusus untuk KUR Super Mikro, usaha boleh kurang dari 6 bulan asalkan mengikuti pendampingan atau pelatihan dari lembaga terkait.
Untuk kelengkapan berkas, berikut dokumen yang harus disiapkan:
Dokumen Identitas:
- Fotokopi KTP pemohon (dan pasangan jika sudah menikah)
- Fotokopi Kartu Keluarga (KK)
- Buku Nikah atau Akta Nikah (jika sudah menikah)
- Pas foto terbaru
Dokumen Usaha:
- Surat Izin Usaha Mikro Kecil (IUMK), NIB, atau SIUP
- Surat Keterangan Usaha dari RT/RW/Kelurahan (jika tidak memiliki izin formal)
- Foto usaha atau tempat usaha
- Laporan keuangan sederhana (bisa berupa catatan manual)
Dokumen Tambahan:
- NPWP (wajib untuk pinjaman di atas Rp50 juta)
- Rekening koran atau mutasi tabungan 3 sampai 6 bulan terakhir
- Dokumen agunan seperti sertifikat tanah atau BPKB (khusus KUR Kecil)
Persyaratan dokumen dapat berbeda di setiap kantor cabang BRI sesuai kebijakan internal dan dapat berubah sewaktu-waktu mengikuti regulasi terbaru.
Jenis KUR BRI 2026 dan Plafon Pinjamannya
BRI menyediakan tiga skema pembiayaan KUR yang bisa dipilih sesuai kebutuhan dan skala usaha. Berikut perbandingan lengkapnya:
| Jenis KUR | Plafon Pinjaman | Tenor | Agunan |
|---|---|---|---|
| KUR Super Mikro | Hingga Rp10 juta | 12–36 bulan | Tanpa agunan |
| KUR Mikro | Rp10 juta – Rp100 juta | 36–60 bulan | Tanpa agunan |
| KUR Kecil | Rp100 juta – Rp500 juta | Hingga 60 bulan | Wajib agunan |
KUR Super Mikro ditujukan bagi pengusaha pemula atau pelaku usaha skala sangat kecil dengan plafon maksimal Rp10 juta tanpa agunan tambahan. Cocok untuk usaha rumahan seperti warung kecil, usaha makanan ringan, atau kerajinan tangan.
KUR Mikro menjadi jenis yang paling banyak diminati pelaku UMKM di Indonesia. Plafon di atas Rp10 juta sampai Rp100 juta tanpa agunan, cocok untuk usaha yang sudah berjalan stabil dan membutuhkan modal kerja atau investasi peralatan.
KUR Kecil menyasar pelaku usaha yang ingin melakukan ekspansi bisnis dengan plafon Rp100 juta hingga Rp500 juta. Jenis agunan yang diterima antara lain sertifikat tanah, BPKB kendaraan, atau deposito.
Suku Bunga dan Simulasi Cicilan KUR BRI 2026
Salah satu daya tarik utama KUR BRI terletak pada suku bunga yang sangat kompetitif. Berdasarkan ketentuan pemerintah melalui Komite Pembiayaan UMKM, suku bunga KUR ditetapkan sebesar 6 persen efektif per tahun, jauh lebih rendah dibandingkan pinjaman komersial yang bisa mencapai 12 sampai 24 persen per tahun.
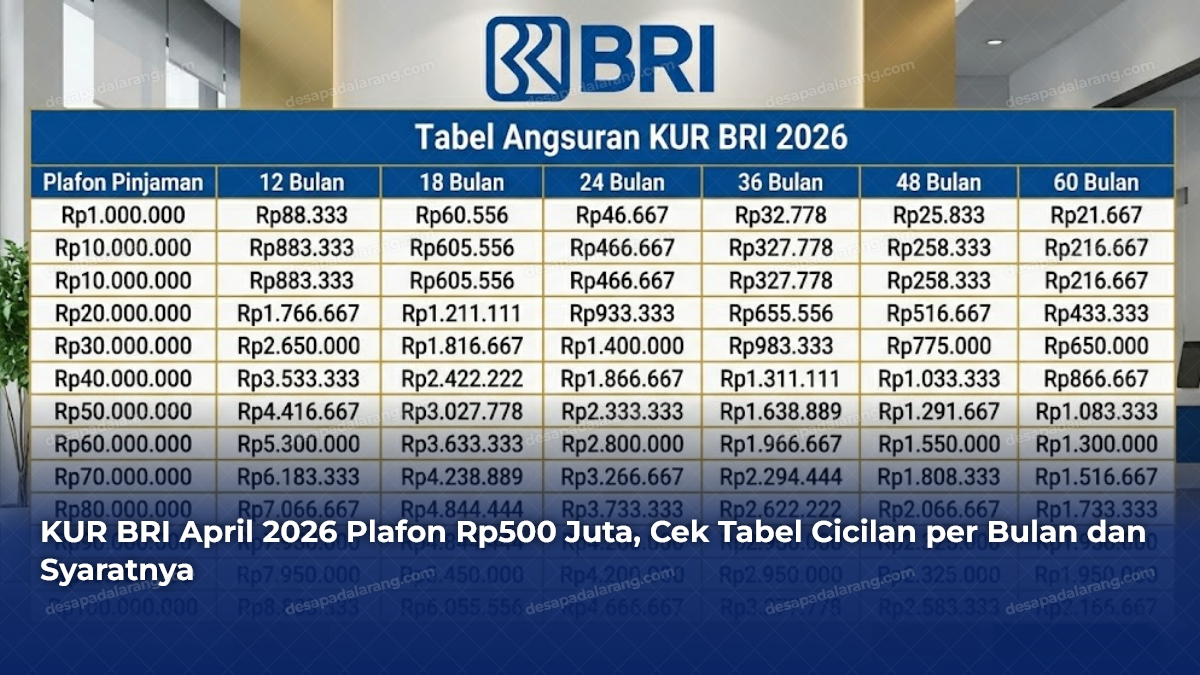
Berikut simulasi cicilan KUR BRI dengan bunga 6% per tahun:
| Pinjaman | Tenor 12 Bulan | Tenor 36 Bulan | Tenor 60 Bulan |
|---|---|---|---|
| Rp10 juta | ± Rp883.333 | ± Rp327.778 | ± Rp216.667 |
| Rp20 juta | ± Rp1.766.667 | ± Rp655.556 | ± Rp433.333 |
| Rp50 juta | ± Rp4.416.667 | ± Rp1.638.889 | ± Rp1.083.333 |
| Rp100 juta | ± Rp8.833.333 | ± Rp3.277.778 | ± Rp2.166.667 |
Simulasi di atas menggunakan asumsi bunga flat 6% per tahun dan dapat berbeda dengan perhitungan akhir dari pihak bank. KUR Mikro dan KUR Super Mikro juga bebas biaya provisi dan administrasi, sehingga dana yang cair ke rekening nasabah utuh tanpa potongan.
Cara Daftar KUR BRI 2026 Secara Online
Proses pendaftaran KUR BRI kini bisa dilakukan secara digital tanpa harus antre di kantor cabang. Berikut langkah-langkahnya:
- Buka situs resmi KUR BRI di kur.bri.co.id atau aplikasi BRImo di smartphone
- Klik menu “Ajukan Pinjaman” pada halaman utama
- Registrasi akun baru dengan mengisi data diri lengkap
- Login menggunakan email dan kata sandi yang sudah didaftarkan
- Pilih menu “Pengajuan KUR” dan baca syarat ketentuan dengan seksama
- Centang kotak persetujuan, lalu klik “Setuju & Ajukan”
- Isi formulir data pribadi sesuai e-KTP, termasuk NIK, nama lengkap, dan alamat
- Lengkapi data usaha seperti jenis usaha, omzet bulanan, dan biaya operasional
- Unggah dokumen pendukung (KTP, KK, Surat Izin Usaha, foto kegiatan usaha)
- Tentukan nominal pengajuan dan tenor sesuai kemampuan bayar
- Pilih kantor unit BRI terdekat dari lokasi usaha
- Gunakan fitur “Hitung Angsuran” untuk simulasi cicilan
- Cek kembali ringkasan pengajuan dan pastikan tidak ada kesalahan
- Klik “Kirim Pengajuan” untuk memfinalisasi proses
Setelah pengajuan terkirim, status akan muncul di dashboard akun. Tunggu notifikasi dari mantri atau marketing BRI untuk proses verifikasi dan survei usaha.
Proses dari pengajuan hingga pencairan memakan waktu sekitar 7 sampai 14 hari kerja, tergantung kelengkapan dokumen dan antrian di kantor cabang. Jika disetujui, datang ke kantor cabang BRI terdekat untuk penandatanganan akad kredit dan pencairan dana.
Tips Agar Pengajuan KUR BRI Cepat Disetujui
Beberapa strategi berikut bisa meningkatkan peluang approval pengajuan KUR BRI.
1. Persiapkan Dokumen dengan Lengkap. Kumpulkan semua berkas yang dibutuhkan sebelum mengajukan. Dokumen tidak lengkap adalah penyebab utama pengajuan ditolak atau prosesnya lama.
2. Pastikan Riwayat Kredit Bersih. Cek status BI Checking atau SLIK OJK sebelum mengajukan. Jika ada tunggakan, lunasi terlebih dahulu agar kolektibilitas menjadi lancar.
3. Gunakan Rekening BRI untuk Transaksi Usaha. Pembayaran QRIS, transfer bank, dan penggunaan EDC menciptakan rekam jejak omzet yang valid. Mutasi rekening 3 sampai 6 bulan terakhir menjadi bukti arus kas usaha yang akan diminta saat verifikasi.
4. Ajukan Sesuai Kemampuan Bayar. Pilih plafon dan tenor yang realistis dengan kondisi keuangan usaha. Jangan memaksakan pinjaman besar jika omzet belum mendukung.
5. Siapkan Tempat Usaha untuk Survei. Pastikan lokasi usaha mudah ditemukan dan dalam kondisi aktif saat tim BRI melakukan kunjungan lapangan.
Waspada Penipuan dan Kontak Resmi BRI
Maraknya penipuan yang mengatasnamakan KUR BRI membuat calon debitur harus lebih waspada. Jika ada pihak yang meminta jaminan untuk pinjaman di bawah Rp100 juta, hal tersebut bisa dilaporkan sebagai pelanggaran aturan.
Menteri UMKM Maman Abdurrahman menegaskan bahwa sanksi tegas akan diberikan kepada bank yang melanggar aturan ini, termasuk penghentian pembayaran subsidi KUR.
Berikut kontak resmi BRI yang bisa dihubungi untuk informasi dan pengaduan:
| Layanan | Kontak | Keterangan |
|---|---|---|
| Call Center BRI | 14017 atau 1500017 | 24 jam (berbayar) |
| WhatsApp Sabrina | 0812-1214-017 | Gratis (chat only) |
| [email protected] | Respon 1×24 jam | |
| @bankbri_id | Verified account | |
| Twitter/X | @kontakBRI | Verified account |
| OJK (Pengaduan) | 157 | Pelaporan penipuan/pelanggaran |
Pastikan hanya menghubungi kontak resmi yang terverifikasi dengan tanda centang biru. Jangan pernah memberikan informasi rahasia seperti PIN, password, kode OTP, atau 3 digit angka di belakang kartu kepada siapa pun, termasuk yang mengaku petugas bank.
Penutup
KUR BRI 2026 hadir dengan berbagai kemudahan yang menguntungkan pelaku UMKM, mulai dari bunga flat 6%, pengajuan tanpa batas frekuensi, hingga pinjaman sampai Rp100 juta tanpa agunan. Syarat usia minimal 21 tahun atau sudah menikah memungkinkan pelaku usaha muda untuk mengakses modal dengan lebih mudah.
Seluruh informasi dalam artikel ini disusun berdasarkan regulasi resmi Kementerian UMKM, ketentuan Bank BRI, serta Permenko Nomor 7 Tahun 2025. Data yang tercantum dapat berubah sewaktu-waktu mengikuti kebijakan terbaru, sehingga selalu disarankan untuk memverifikasi langsung ke kantor BRI terdekat atau menghubungi call center 14017 sebelum mengajukan.
Terima kasih sudah membaca, semoga informasi ini bermanfaat dan usaha yang dijalankan semakin berkembang dan berkah.
Usia minimal pengajuan KUR BRI adalah 21 tahun. Namun, bagi yang belum 21 tahun tetapi sudah menikah secara sah, tetap bisa mengajukan dengan melampirkan buku nikah atau akta nikah sebagai bukti.
KUR Super Mikro (hingga Rp10 juta) dan KUR Mikro (hingga Rp100 juta) tidak memerlukan agunan tambahan. Agunan wajib hanya untuk KUR Kecil dengan plafon Rp100 juta sampai Rp500 juta.
Suku bunga KUR BRI 2026 ditetapkan sebesar 6 persen efektif per tahun (flat) untuk seluruh pengajuan, tanpa sistem bunga progresif seperti tahun-tahun sebelumnya.
Proses dari pengajuan hingga pencairan memakan waktu sekitar 7 sampai 14 hari kerja, tergantung kelengkapan dokumen dan antrian di kantor cabang BRI setempat.
Bisa. Pengajuan KUR BRI dapat dilakukan secara online melalui situs resmi kur.bri.co.id atau aplikasi BRImo. Setelah pengajuan online disetujui, calon debitur tetap perlu datang ke kantor cabang BRI untuk penandatanganan akad kredit.
Penyebab paling umum adalah dokumen tidak lengkap, riwayat kredit bermasalah di SLIK OJK (BI Checking), usaha belum berjalan minimal 6 bulan, atau pengajuan plafon tidak sesuai kapasitas omzet usaha.

Eka Yusmaryani adalah profesional industri asuransi dengan 15+ tahun pengalaman di Allianz Indonesia, Bank Commonwealth, dan OCBC NISP. Spesialisasinya mencakup asuransi jiwa, asuransi umum, dan bancassurance — termasuk pengalaman langsung mengelola peluncuran produk ke OJK dan campaign nasabah skala nasional. Di Desa Keuangan, Eka menulis konten seputar perlindungan finansial, asuransi, dan manajemen risiko.