Butuh modal usaha tapi terkendala persyaratan bank yang rumit? Kredit Usaha Rakyat (KUR) hadir sebagai solusi pembiayaan bersubsidi yang dirancang khusus untuk pelaku UMKM di Indonesia.
Program ini diluncurkan pemerintah melalui Kementerian Koordinator Bidang Perekonomian dengan plafon mencapai Rp308,41 triliun di tahun 2026. Angka ini meningkat signifikan dari realisasi 2025 yang sebesar Rp270,08 triliun, berdasarkan data resmi dari ekon.go.id.
Nah, banyak yang masih bingung soal syarat, jenis KUR yang tepat, hingga cara pengajuan yang benar. Padahal, pemahaman yang keliru bisa membuat pengajuan ditolak berulang kali. Simak penjelasan lengkap dari desapadalarang.com berikut ini agar proses pengajuan KUR berjalan lancar dan dana bisa segera cair.
Apa Itu KUR dan Sejarah Singkatnya
Kredit Usaha Rakyat merupakan fasilitas pembiayaan modal kerja atau investasi yang diberikan kepada pelaku usaha produktif. Program ini menyasar UMKM yang layak secara bisnis namun belum memenuhi persyaratan kredit perbankan konvensional.
Pemerintah memberikan subsidi bunga sehingga beban cicilan jauh lebih ringan dibanding pinjaman komersial biasa. Suku bunga KUR hanya berkisar 3% hingga 6% per tahun, sementara kredit komersial bisa mencapai 12% hingga 18% per tahun.
Perjalanan Program KUR di Indonesia
Program ini pertama kali diluncurkan pada November 2007 berdasarkan Instruksi Presiden Nomor 6 Tahun 2007. Tujuan awalnya adalah memperluas akses UMKM terhadap kredit perbankan sekaligus meningkatkan produksi sektor riil.
Pada awal pelaksanaan, suku bunga KUR masih sebesar 16% dengan skema Imbal Jasa Penjaminan (IJP). Seiring waktu, pemerintah terus menurunkan suku bunga hingga mencapai 6% efektif per tahun sejak 2019.
Sepanjang 2025, BRI sebagai penyalur terbesar telah menyalurkan KUR senilai Rp178,08 triliun kepada 3,8 juta debitur. Dalam satu dekade terakhir, total penyaluran KUR BRI mencapai Rp1.435 triliun untuk 46,4 juta penerima.
Dasar Hukum dan Regulasi KUR Terbaru 2026
Pelaksanaan KUR 2026 diatur dalam Peraturan Menteri Koordinator Bidang Perekonomian (Permenko) Nomor 1 Tahun 2026 tentang Pedoman Pelaksanaan Kredit Usaha Rakyat. Regulasi ini ditetapkan pada 5 Januari 2026 dan mulai berlaku efektif sejak 13 Januari 2026.
Permenko terbaru ini mencabut regulasi sebelumnya, yaitu Permenko Nomor 1 Tahun 2022 beserta perubahannya. Beberapa perubahan signifikan dalam aturan baru meliputi kebijakan bunga flat dan penghapusan batasan frekuensi pengajuan.
Poin Penting Permenko 1/2026
Berikut perubahan kebijakan KUR yang perlu diketahui pelaku UMKM:
- Bunga flat 6% untuk semua pengajuan tanpa melihat urutan pinjaman
- Tanpa batas frekuensi pengajuan bagi sektor produksi dan perdagangan berorientasi ekspor
- Tanpa agunan tambahan untuk plafon hingga Rp100 juta
- Agunan berbasis HAKI sebagai terobosan baru bagi pelaku usaha kreatif
- Prioritas sektor produksi seperti pertanian, perikanan, dan industri pengolahan
Regulasi ini juga menegaskan sinergi antar kementerian, lembaga, pemerintah daerah, serta lembaga penyalur KUR. Pendampingan usaha menjadi salah satu poin penting dalam pedoman tersebut.
Jenis-Jenis KUR dan Perbedaannya
Pemerintah menyediakan beberapa skema KUR yang disesuaikan dengan skala dan kebutuhan usaha. Pemilihan jenis yang tepat sangat penting agar beban cicilan sesuai kemampuan bayar.
1. KUR Super Mikro
Skema ini menyasar usaha pemula, ibu rumah tangga produktif, pekerja terdampak PHK, dan alumni Program Prakerja. Plafon maksimal Rp10 juta dengan suku bunga sangat ringan hanya 3% efektif per tahun.
Keistimewaan KUR Super Mikro adalah tidak memerlukan agunan tambahan sama sekali. Bagi calon debitur yang belum memiliki usaha selama 6 bulan, persyaratan tambahan berupa keikutsertaan dalam pelatihan atau pendampingan usaha tetap berlaku.
2. KUR Mikro
Jenis ini paling banyak diminati pelaku UMKM nasional. Plafon berkisar Rp10 juta hingga Rp100 juta dengan suku bunga 6% efektif per tahun untuk pengajuan pertama.
Tenor kredit modal kerja (KMK) maksimal 3 tahun, sedangkan kredit investasi (KI) maksimal 5 tahun. KUR Mikro juga bebas biaya administrasi dan provisi.
3. KUR Kecil
Ditujukan bagi bisnis dengan arus kas yang sudah matang dan membutuhkan ekspansi signifikan. Plafon Rp100 juta hingga Rp500 juta dengan suku bunga 6% efektif per tahun.
Berbeda dengan KUR Mikro, jenis ini mewajibkan agunan tambahan seperti sertifikat tanah (SHM/SHGB) atau BPKB kendaraan. Nilai agunan disesuaikan dengan jumlah pinjaman yang diajukan.
Perbandingan Jenis KUR 2026
| Jenis KUR | Plafon | Bunga | Agunan |
|---|---|---|---|
| KUR Super Mikro | Maks. Rp10 juta | 3% per tahun | Tidak wajib |
| KUR Mikro | Rp10 juta – Rp100 juta | 6% per tahun | Tidak wajib |
| KUR Kecil | Rp100 juta – Rp500 juta | 6% per tahun | Wajib (SHM/BPKB) |
Tabel di atas menunjukkan perbedaan mendasar antar jenis KUR. Pilih sesuai kebutuhan dan kemampuan bayar agar tidak terjadi over-financing.
Syarat Pengajuan KUR 2026
Berdasarkan Permenko Nomor 1 Tahun 2026, terdapat syarat umum dan khusus yang harus dipenuhi calon debitur. Kelengkapan persyaratan menjadi kunci lolos verifikasi administrasi tahap awal.
Syarat Umum
- Warga Negara Indonesia (WNI) dengan identitas valid
- Memiliki usaha produktif dan layak yang sudah berjalan minimal 6 bulan
- Tidak sedang menerima kredit produktif dari perbankan lain (kecuali KPR, KKB, atau kartu kredit)
- Tidak masuk dalam daftar hitam Bank Indonesia (BI Checking/SLIK OJK bersih)
- Memiliki izin usaha atau surat keterangan usaha dari pihak berwenang
Syarat Khusus Berdasarkan Plafon
Untuk KUR Mikro dengan plafon sampai Rp50 juta, kepemilikan NPWP tidak diwajibkan. Namun, pengajuan KUR Kecil dengan plafon di atas Rp100 juta wajib melampirkan NPWP sesuai ketentuan dalam Permenko Perekonomian 1/2026.
Penilaian kelayakan usaha dan kemampuan bayar tetap menjadi faktor utama persetujuan. Riwayat kredit yang lancar meningkatkan peluang approval secara signifikan.
Dokumen yang Wajib Dilengkapi
Kelengkapan dokumen adalah gerbang pertama menuju persetujuan KUR. Banyak pengajuan gagal hanya karena masalah sepele seperti KTP buram atau surat keterangan usaha yang kadaluarsa.
Dokumen Identitas
- e-KTP pemohon (asli dan fotokopi)
- e-KTP pasangan jika sudah menikah
- Kartu Keluarga (KK) terbaru yang sinkron dengan data Dukcapil
- Surat Nikah atau Akta Cerai (jika ada)
Dokumen Usaha
- Nomor Induk Berusaha (NIB) atau Surat Keterangan Usaha dari RT/RW/Kelurahan
- NPWP (wajib untuk plafon di atas Rp50 juta)
- Foto lokasi usaha (tampak depan dan dalam)
- Bukti transaksi atau mutasi rekening 3 bulan terakhir
- Screenshot dashboard penjualan marketplace (untuk usaha online)
Pastikan semua dokumen masih berlaku dan data sesuai dengan identitas resmi. Ketidakcocokan NIK atau data KK bisa menjadi hambatan dalam proses verifikasi.
Daftar Bank Penyalur KUR Resmi
Pemerintah bekerja sama dengan 46 lembaga penyalur yang terdiri dari bank pemerintah, bank umum swasta, Bank Pembangunan Daerah (BPD), perusahaan pembiayaan, dan Koperasi Simpan Pinjam (KSP).
Bank Penyalur Utama
| Bank | Keunggulan | Kontak |
|---|---|---|
| Bank BRI | Jaringan terluas hingga pelosok desa | 14017 / kur.bri.co.id |
| Bank Mandiri | Proses digital via Livin’ by Mandiri | 14000 |
| Bank BNI | Sentra Kredit Kecil (SKC) khusus | 1500046 |
| Bank Syariah Indonesia (BSI) | Skema syariah tanpa riba | 14040 |
| Bank BPD (Regional) | Fokus pemberdayaan daerah | Sesuai provinsi masing-masing |
BRI tercatat sebagai bank penyalur KUR terbesar di Indonesia berkat jaringan yang menjangkau hingga pelosok desa. Pemilihan bank bisa disesuaikan dengan kemudahan akses dan layanan yang ditawarkan.
Besaran Bunga dan Plafon KUR 2026
Kebijakan bunga flat 6% per tahun menjadi kabar gembira bagi pelaku UMKM. Berbeda dengan tahun sebelumnya yang menerapkan sistem bunga progresif (naik 1% setiap pengajuan berikutnya), kini semua pengajuan dikenakan tarif sama.
Simulasi Angsuran KUR 2026
Berikut estimasi cicilan bulanan dengan bunga flat 6% per tahun:
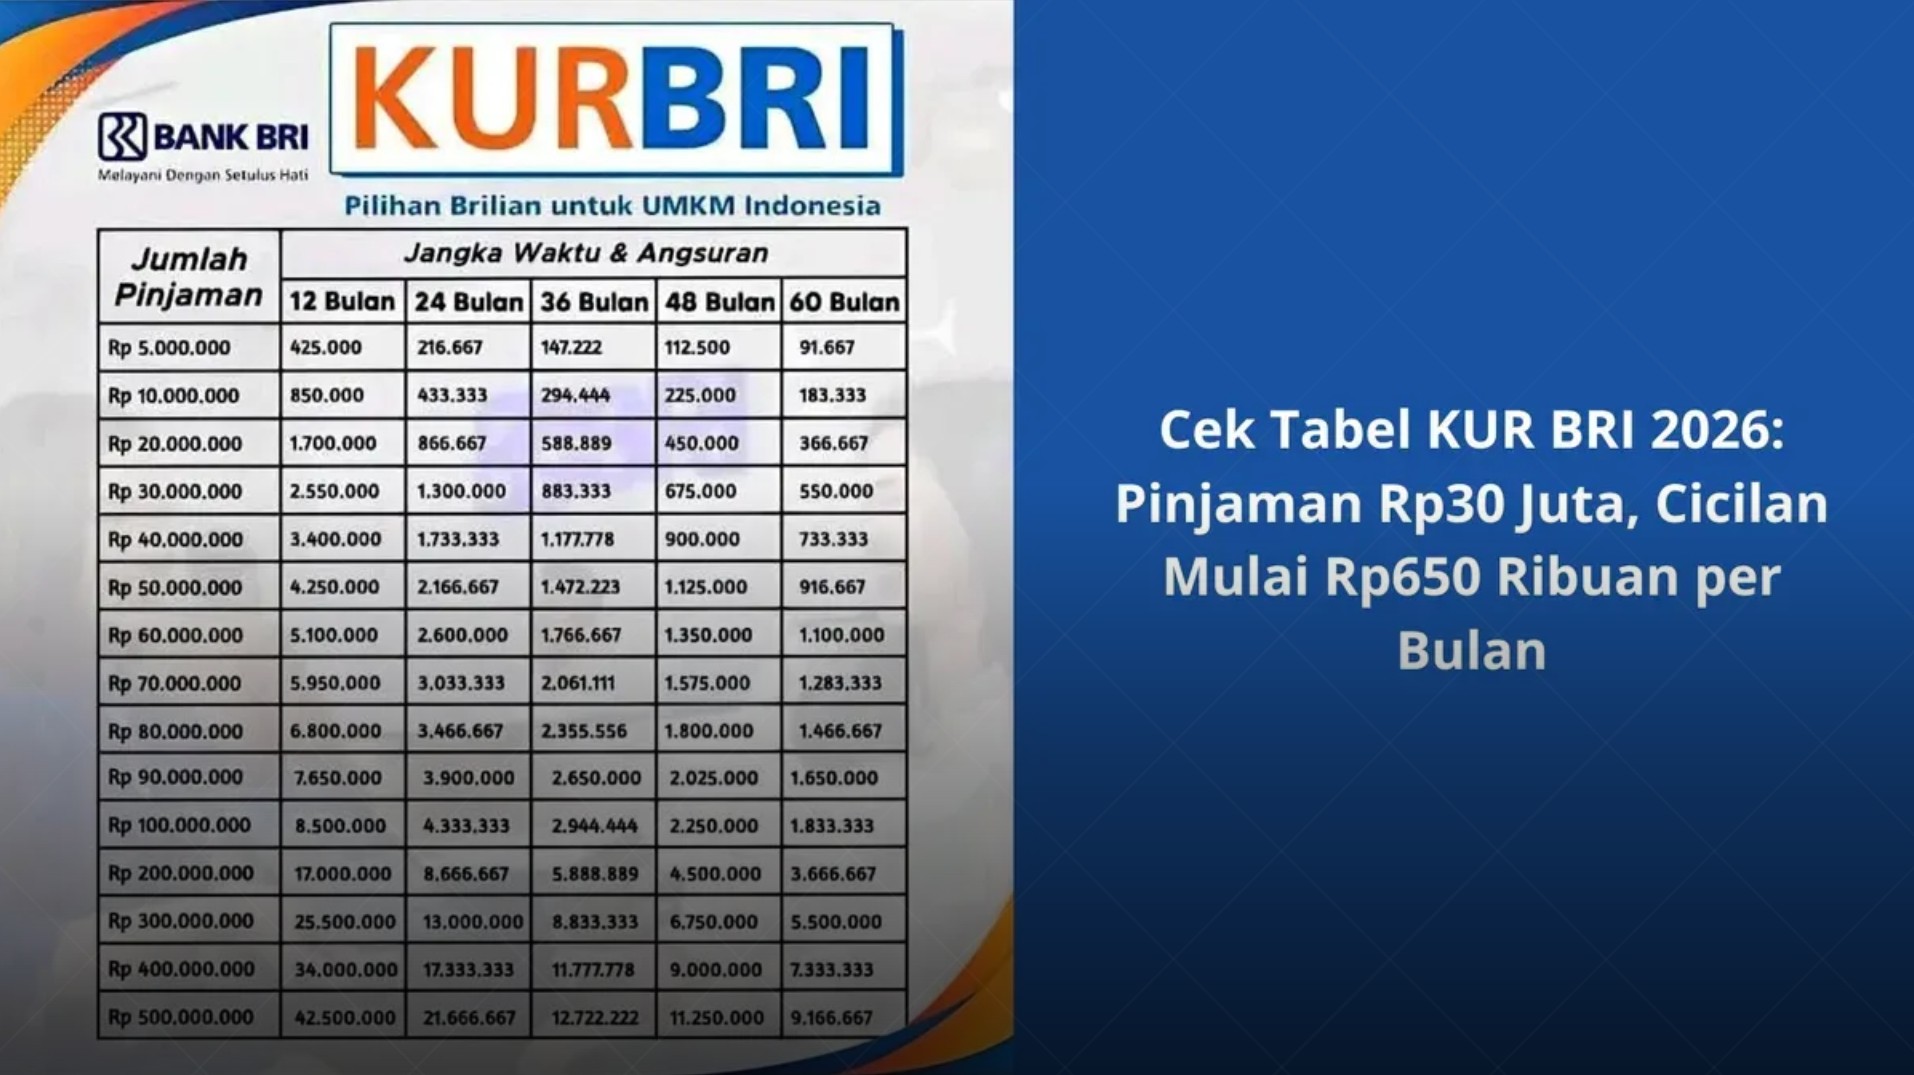
| Plafon | 12 Bulan | 24 Bulan | 36 Bulan |
|---|---|---|---|
| Rp10 juta | Rp860.640 | Rp443.170 | Rp304.180 |
| Rp30 juta | Rp2.581.900 | Rp1.329.500 | Rp912.540 |
| Rp50 juta | Rp4.303.200 | Rp2.215.850 | Rp1.520.900 |
| Rp100 juta | Rp8.606.400 | Rp4.431.700 | Rp3.041.800 |
Plafon Rp30 juta (highlight kuning) merupakan nominal paling populer di kalangan UMKM karena sesuai untuk ekspansi usaha menengah tanpa membebani cash flow harian. Nominal cicilan bisa sedikit berbeda tergantung bunga berjalan dan ketentuan bank saat pengajuan.
Cara Mendaftar KUR 2026
Proses pengajuan bisa dilakukan melalui dua jalur, yaitu datang langsung ke kantor cabang atau melalui aplikasi digital bank penyalur. Berikut langkah-langkah sistematis yang perlu diikuti.
Pengajuan Online via Website
- Kunjungi portal resmi bank penyalur KUR yang dituju (contoh: kur.bri.co.id)
- Pilih menu “Ajukan Pinjaman KUR” dan baca syarat ketentuan
- Login atau buat akun baru menggunakan email dan nomor HP aktif
- Pilih jenis KUR yang sesuai (Super Mikro, Mikro, atau Kecil)
- Isi formulir data diri, data usaha, dan nominal pinjaman secara lengkap
- Unggah dokumen persyaratan dalam format PDF/JPG (maksimal 2MB per file)
- Gunakan fitur simulasi angsuran untuk menghitung cicilan sesuai kemampuan
- Klik “Kirim Pengajuan” jika semua data sudah benar
Pengajuan via Aplikasi Mobile
Alternatif lain bisa melalui aplikasi mobile banking seperti BRImo, Livin’ by Mandiri, atau BNI Mobile Banking. Download aplikasi dari Play Store atau App Store, lalu ikuti alur pengajuan yang tersedia.
Setelah pengajuan terkirim, sistem akan memproses verifikasi awal. Jika lolos, petugas bank unit terdekat akan menghubungi untuk menjadwalkan survei lokasi usaha. Rata-rata waktu pencairan KUR Mikro adalah 5 sampai 7 hari kerja setelah survei selesai.
Tips Agar Pengajuan KUR Cepat Disetujui
Meskipun dana yang disiapkan pemerintah sangat besar, tidak semua pengajuan otomatis disetujui. Banyak pelaku usaha yang gagal cair karena hal-hal sepele yang sebenarnya bisa dihindari.
Strategi Meningkatkan Peluang Approval
- Perbaiki skor kredit (SLIK OJK) sebelum mengajukan, pastikan tidak ada tunggakan di pinjaman online (pinjol) legal maupun kredit perbankan lainnya
- Siapkan dokumen lengkap dan rapi dalam satu map, termasuk foto usaha yang jelas
- Pastikan usaha benar-benar aktif dengan arus kas stabil dan catatan keuangan sederhana
- Ajukan plafon realistis sesuai kebutuhan riil dan kemampuan bayar
- Bangun hubungan personal yang baik dengan petugas saat survei lapangan
Sikap kooperatif dan sopan saat petugas datang survei juga berpengaruh terhadap penilaian karakter. Jangan coba-coba menyembunyikan informasi karena sistem perbankan sudah terintegrasi dengan data nasional.
Waspada Penipuan dan Kontak Layanan Resmi
Modus penipuan mengatasnamakan KUR semakin marak beredar. Pelaku biasanya menjanjikan pencairan cepat dengan meminta biaya transfer di muka. Ingat, bank tidak pernah meminta sejumlah uang sebagai syarat pencairan KUR.
Ciri-Ciri Penipuan KUR
- Meminta transfer uang sebelum pencairan
- Menawarkan jasa pendaftaran berbayar
- Mengirim link mencurigakan via WhatsApp atau SMS
- Menggunakan nomor telepon tidak resmi
- Menjanjikan approval tanpa survei
Jika menemukan indikasi penipuan atau merasa dirugikan oleh bank penyalur, segera laporkan melalui kanal pengaduan resmi berikut.
Kontak Pengaduan Resmi
| Instansi | Kontak | Layanan |
|---|---|---|
| OJK | 157 / [email protected] | Pengaduan lembaga keuangan |
| Kemenko Perekonomian | kur.ekon.go.id | Informasi kebijakan KUR |
| SP4N LAPOR! | lapor.go.id / SMS 1708 | Pengaduan pelayanan publik |
| BRI Contact Center | 14017 | Layanan nasabah BRI |
Permintaan agunan untuk pinjaman KUR di bawah Rp100 juta merupakan pelanggaran aturan. Laporkan ke OJK melalui call center 157 atau email [email protected] jika menemukan praktik tersebut.
Penutup
Program KUR 2026 membawa perubahan signifikan yang menguntungkan pelaku UMKM Indonesia. Dengan bunga flat 6%, pengajuan tanpa batas frekuensi, dan plafon hingga Rp500 juta, akses permodalan menjadi lebih mudah dijangkau.
Pastikan memilih jenis KUR yang sesuai dengan skala usaha dan kemampuan bayar. Siapkan dokumen lengkap sejak awal agar proses pengajuan berjalan lancar dan dana bisa segera dimanfaatkan untuk pengembangan bisnis.
Seluruh informasi dalam artikel ini berdasarkan Permenko Nomor 1 Tahun 2026 dan kebijakan resmi pemerintah per Maret 2026. Data plafon, bunga, dan ketentuan lainnya dapat berubah sesuai regulasi terbaru, sehingga disarankan untuk mengonfirmasi langsung ke bank penyalur sebelum mengajukan.
Terima kasih sudah membaca hingga tuntas. Semoga informasi ini bermanfaat dan membantu mengembangkan usaha ke level yang lebih tinggi. Sukses selalu untuk para pelaku UMKM Indonesia!
Pertanyaan Seputar KUR 2026
Perbedaan utama terletak pada plafon maksimal dan persyaratan agunan. KUR Super Mikro hingga Rp10 juta dengan bunga 3% untuk usaha pemula tanpa agunan. KUR Mikro hingga Rp100 juta dengan bunga 6% tanpa agunan untuk UMKM yang sudah berjalan 6 bulan. KUR Kecil Rp100 juta sampai Rp500 juta dengan bunga 6% namun wajib menyertakan agunan tambahan seperti sertifikat tanah atau BPKB.
Berdasarkan Permenko Nomor 1 Tahun 2026, pengajuan KUR dengan plafon hingga Rp100 juta tidak memerlukan agunan tambahan seperti sertifikat tanah atau BPKB. Namun, proses verifikasi kelayakan usaha tetap dilakukan oleh bank. Untuk plafon di atas Rp100 juta, agunan tambahan tetap menjadi syarat wajib sesuai kebijakan bank penyalur.
Rata-rata waktu pencairan KUR Mikro adalah 5 sampai 7 hari kerja setelah survei selesai. Untuk KUR Kecil dengan plafon lebih besar, prosesnya bisa mencapai 14 hari kerja karena analisis yang lebih mendalam. Durasi ini bergantung pada kelengkapan dokumen, beban antrean pengajuan di kantor unit, dan kemudahan akses lokasi usaha untuk survei.
Ya, usaha online tetap bisa mengajukan KUR selama memenuhi syarat umum seperti memiliki NIB atau SKU, sudah berjalan minimal 6 bulan, dan dapat menunjukkan bukti transaksi atau omzet usaha. Siapkan screenshot dashboard penjualan di marketplace atau cetak mutasi rekening sebagai bukti aktivitas usaha digital.
Permintaan agunan untuk pinjaman KUR di bawah Rp100 juta merupakan pelanggaran aturan berdasarkan Permenko Nomor 1 Tahun 2026. Laporkan ke OJK melalui call center 157 atau email [email protected]. Pemerintah akan memberikan sanksi tegas kepada bank yang melanggar, termasuk penghentian pembayaran subsidi KUR.
Berdasarkan kebijakan terbaru, pelaku UMKM bisa mengajukan KUR berulang kali tanpa batasan frekuensi, terutama untuk sektor produksi dan perdagangan berorientasi ekspor. Berbeda dengan aturan sebelumnya yang membatasi 2 sampai 4 kali pengajuan, kini batasan ini dihapus sepanjang usaha masih produktif dan memenuhi syarat kelayakan.
Fardila Metavia adalah mantan Preferred Relationship Manager CIMB Niaga (3+ tahun) yang berspesialisasi dalam wealth management dan nasabah ekspatriat perusahaan multinasional. Lulusan HI Universitas Padjadjaran ini memegang lisensi lengkap dari OJK: CFP®, WMI, WPPE-P, dan WAPERD, serta meraih tiga penghargaan bergengsi selama di CIMB Niaga. Di Desa Keuangan, Fardila menulis konten seputar investasi, reksa dana, dan strategi keuangan.